
Trước ngày mở bán Vinhomes King Park: 7 điều người mua nên kiểm tra
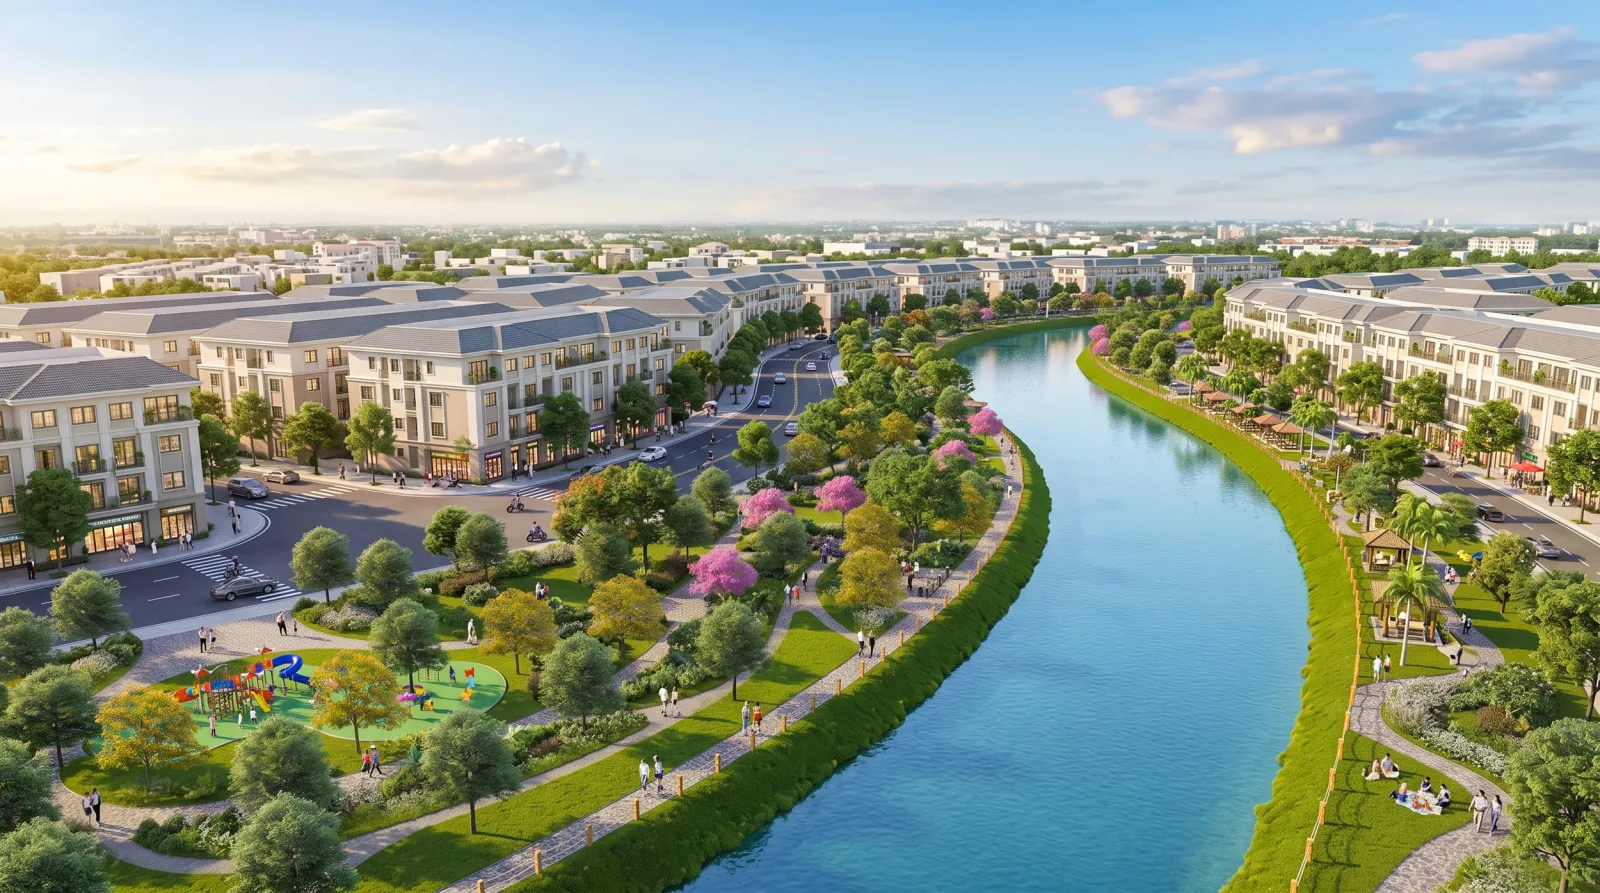
Trước ngày mở bán Vinhomes King Park, điều đáng quan tâm không chỉ là giá và vị trí căn. Người mua cần xác định đúng hồ sơ pháp lý, điều kiện giao dịch, đơn vị nhận tiền, tiến độ thanh toán và khả năng chịu đựng rủi ro của chính mình.
Sự quan tâm lớn không thay thế được bước kiểm tra hồ sơ
Trước mỗi đợt giới thiệu sản phẩm bất động sản, thị trường thường xuất hiện nhiều thông tin: giá dự kiến, vị trí đẹp, danh sách căn được quan tâm, chính sách ưu đãi và thời điểm mở bán. Các thông tin này giúp người mua chuẩn bị, nhưng không phải tất cả đều có giá trị như nhau. Tài liệu giới thiệu, bảng hàng dự kiến và văn bản đủ điều kiện giao dịch là những loại tài liệu khác nhau, cần được phân biệt rõ.
Với Vinhomes King Park, người mua nên giữ nguyên tắc: thông tin nào ảnh hưởng trực tiếp đến quyền sở hữu, nghĩa vụ thanh toán và khả năng nhận nhà thì phải có tài liệu đối chiếu. Không nên chuyển tiền chỉ vì lo mất một mã căn được giới thiệu là đẹp.
1. Xác định đúng dự án, chủ thể giao dịch và sản phẩm
Tên thương mại giúp nhận diện dự án trên thị trường, nhưng hồ sơ pháp lý có thể sử dụng tên dự án theo quyết định đầu tư hoặc quy hoạch. Người mua cần đối chiếu tên pháp lý, vị trí, phân khu, loại sản phẩm và chủ thể có quyền ký kết giao dịch. Đặc biệt, đơn vị phát triển, đơn vị phân phối và bên đứng tên hợp đồng không mặc nhiên là một.
2. Kiểm tra điều kiện đưa sản phẩm vào kinh doanh
Điều kiện giao dịch phụ thuộc loại bất động sản, tình trạng hình thành và quy định pháp luật áp dụng tại thời điểm ký. Người mua cần yêu cầu tài liệu chứng minh sản phẩm đã đủ điều kiện kinh doanh theo quy định, thay vì suy luận từ tiến độ thi công hoặc lễ giới thiệu dự án. Nếu là nhà ở hình thành trong tương lai, các điều kiện liên quan đến hồ sơ xây dựng, nghiệm thu và thông báo của cơ quan có thẩm quyền cần được kiểm tra theo trường hợp cụ thể.
Câu hỏi phải có câu trả lời bằng tài liệu
Sản phẩm cụ thể đã đủ điều kiện giao dịch chưa? Văn bản nào chứng minh điều đó? Chủ thể nào ký hợp đồng và nhận tiền? Tài liệu đang cung cấp là bản chính thức hay tài liệu dự kiến?
3. Hiểu bản chất khoản tiền được yêu cầu chuyển
Trên thị trường có thể xuất hiện các cách gọi như giữ chỗ, đăng ký nguyện vọng, booking hoặc đặt cọc. Tên gọi không tự quyết định bản chất pháp lý của khoản tiền. Người mua phải đọc nội dung văn bản: khoản tiền được dùng để làm gì, có được hoàn lại không, trong trường hợp nào, chuyển cho pháp nhân nào và vào tài khoản nào. Nếu quyền lợi hoặc điều kiện hoàn tiền không rõ, cần dừng lại để xác minh.
Không nên xem một khoản chuyển tiền là “an toàn” chỉ vì có phiếu thu hoặc lời xác nhận qua tin nhắn. Hãy đối chiếu bên nhận tiền với chủ thể được phép giao dịch, lưu chứng từ và yêu cầu văn bản nêu rõ quyền, nghĩa vụ của các bên. Những khoản thanh toán lớn khi sản phẩm chưa đủ điều kiện giao dịch là dấu hiệu cần đặc biệt thận trọng.
4. Đọc bảng giá cùng toàn bộ điều kiện ưu đãi
Một mức giá công bố có thể đi kèm lịch thanh toán, chiết khấu, hỗ trợ lãi suất hoặc yêu cầu sử dụng sản phẩm tài chính. Người mua cần so sánh tổng nghĩa vụ thực trả theo cùng một mốc thời gian. Hai phương án có giá niêm yết gần nhau nhưng chi phí vốn và điều kiện ưu đãi khác nhau có thể tạo ra gánh nặng tài chính rất khác.
| Tài liệu | Điểm cần kiểm tra |
|---|---|
| Bảng hàng | Mã căn, diện tích, giá, hiệu lực và điều kiện áp dụng |
| Chính sách bán hàng | Ưu đãi, mốc thanh toán, điều kiện duy trì |
| Dự thảo hợp đồng | Quyền, nghĩa vụ, tiến độ, chế tài và giải quyết tranh chấp |
| Tài liệu pháp lý | Chủ thể, loại sản phẩm, điều kiện kinh doanh |
| Hồ sơ bàn giao | Tiêu chuẩn hoàn thiện, hạ tầng, thời hạn và thủ tục |
5. Đối chiếu tiến độ xây dựng với thời điểm bàn giao
Hình ảnh công trường cho thấy mức độ triển khai tại một thời điểm, nhưng chưa đủ để kết luận tiến độ của từng sản phẩm. Người mua nên tìm hiểu các mốc xây dựng liên quan trực tiếp đến căn định mua, hạ tầng phục vụ sử dụng, thời điểm dự kiến bàn giao và cơ chế xử lý khi chậm tiến độ. Cần phân biệt hạng mục đã hoàn thành, đang thi công và mới nằm trong kế hoạch.
6. Kiểm tra năng lực tài chính của chính người mua
Đừng chỉ hỏi có đủ tiền thanh toán đợt đầu hay không. Hãy tính khả năng trả các đợt tiếp theo, chi phí hoàn thiện, thuế phí và quỹ dự phòng. Nếu vay, cần mô phỏng trường hợp lãi suất tăng sau ưu đãi, thu nhập giảm hoặc kế hoạch bán lại không diễn ra đúng kỳ vọng. Một giao dịch phù hợp phải chịu được những biến động vừa phải mà không buộc gia đình phải bán tài sản trong thế bị động.
7. Chỉ quyết định khi hồ sơ và nhu cầu sử dụng gặp nhau
Căn nhà có pháp lý rõ ràng nhưng vượt khả năng chi trả vẫn là lựa chọn rủi ro. Ngược lại, căn có giá hấp dẫn nhưng hồ sơ chưa đủ rõ cũng không nên được quyết định bằng cảm xúc. Hãy lập danh sách ba đến năm căn, chấm theo công năng, vị trí, chi phí và mức độ chắc chắn của tài liệu, sau đó mới cân nhắc lựa chọn.
- Yêu cầu bản cập nhật pháp lý và điều kiện kinh doanh của sản phẩm.
- Xác minh bên ký kết, bên nhận tiền và tài khoản chuyển tiền.
- Đọc kỹ cơ chế hoàn tiền, hủy giao dịch và xử lý vi phạm.
- So sánh giá thực trả theo từng phương án thanh toán.
- Đối chiếu mã căn, bản vẽ, tiêu chuẩn bàn giao và tiến độ.
- Lập kịch bản tài chính thận trọng trước khi ký.
- Lưu lại tài liệu, trao đổi và chứng từ ở từng bước.
Một cơ hội mua nhà chỉ thực sự đáng cân nhắc khi người mua hiểu rõ mình đang mua gì, ký với ai, trả tiền theo điều kiện nào và chịu rủi ro đến đâu.
Bài viết là danh sách kiểm tra mang tính tham khảo, không thay thế việc thẩm định hồ sơ cụ thể hoặc tư vấn pháp lý. Trước khi giao dịch tại Vinhomes King Park, hãy ưu tiên văn bản chính thức có hiệu lực tại thời điểm mua và đặt câu hỏi cho đến khi các điều kiện quan trọng được giải thích rõ ràng.
